

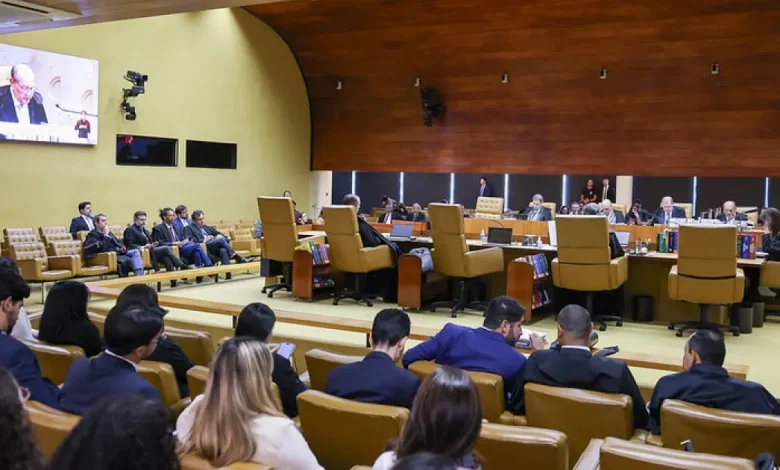
O Supremo Tribunal Federal (STF) decidiu, em julgamento do Recurso Extraordinário (RE) 835818, que os créditos fiscais presumidos de ICMS não devem ser incluídos na base de cálculo do Programa de Integração Social (PIS) e da Contribuição para Financiamento da Seguridade Social (Cofins). A decisão, tomada na quarta-feira (7), reafirma que esses créditos não caracterizam receita ou faturamento das empresas, conforme já havia determinado o Tribunal Regional Federal da 4ª Região (TRF-4).
A maioria dos ministros do STF, incluindo o relator Marco Aurélio, argumentou que os créditos são resultado de renúncia fiscal e não representam riqueza nova ou disponibilidade econômica. O ministro Dias Toffoli, que mudou seu entendimento, destacou que a tributação poderia gerar insegurança jurídica ao permitir que a União reduzisse indiretamente benefícios fiscais concedidos pelos estados.
Por outro lado, um grupo de ministros, liderado por Gilmar Mendes, defendeu que o crédito presumido de ICMS se incorpora ao patrimônio da empresa, representando uma vantagem econômica efetiva. O ministro Alexandre de Moraes também ressaltou que a questão envolve o pacto federativo, pois excluir esses créditos da base de cálculo poderia impactar a incidência de tributos federais.
A tese de repercussão geral fixada foi a seguinte:
“Surge incompatível, com a Constituição Federal, a inclusão, na base de cálculo da Cofins e da contribuição ao PIS, de créditos presumidos do Imposto sobre Circulação de Mercadorias e Serviços – ICMS.”
Bahia Notícias


